2026 年想投实体的人,多数卡在同一个问题上——房租照付、客流不稳、线上分流,传统零售的账越来越难算。青少年视力矫正被反复提起,是因为它踩在刚需上,但刚需不等于好做。门店能不能活,取决于选址口径、技术壁垒和运营动作是否落地。本文不替代专业检查与投资判断,只讲开店这件事的判断顺序。
判断一:先看本地供给缺口,别看赛道热度
青少年视力矫正店的第一个变量不是品牌,是本地供给。河南商丘柘城县一位集市个体经营者,2024 年前后调研发现,本地缺少专业青少年视力防控机构,孩子复查要跑长途。这个缺口才是生意的起点。判断口径可以量化:以门店为圆心 3 公里内,小学与初中在校生规模、现有眼镜店数量、能提供视功能训练的门店数量,三项数据跑一遍,缺口就清楚了。供给饱和的商圈,再好的技术也难转化。
第二层是客群结构。县域和乡镇的刚需集中在近视防控与复查,家长更在意离家近、流程稳;城区家长则更关注训练方案是否个性化。两种客群的店型、设备配置、话术都不一样。把客群摸清楚,再谈投资档位,顺序反了容易压货压设备。
判断二:技术壁垒要能落到设备和流程上
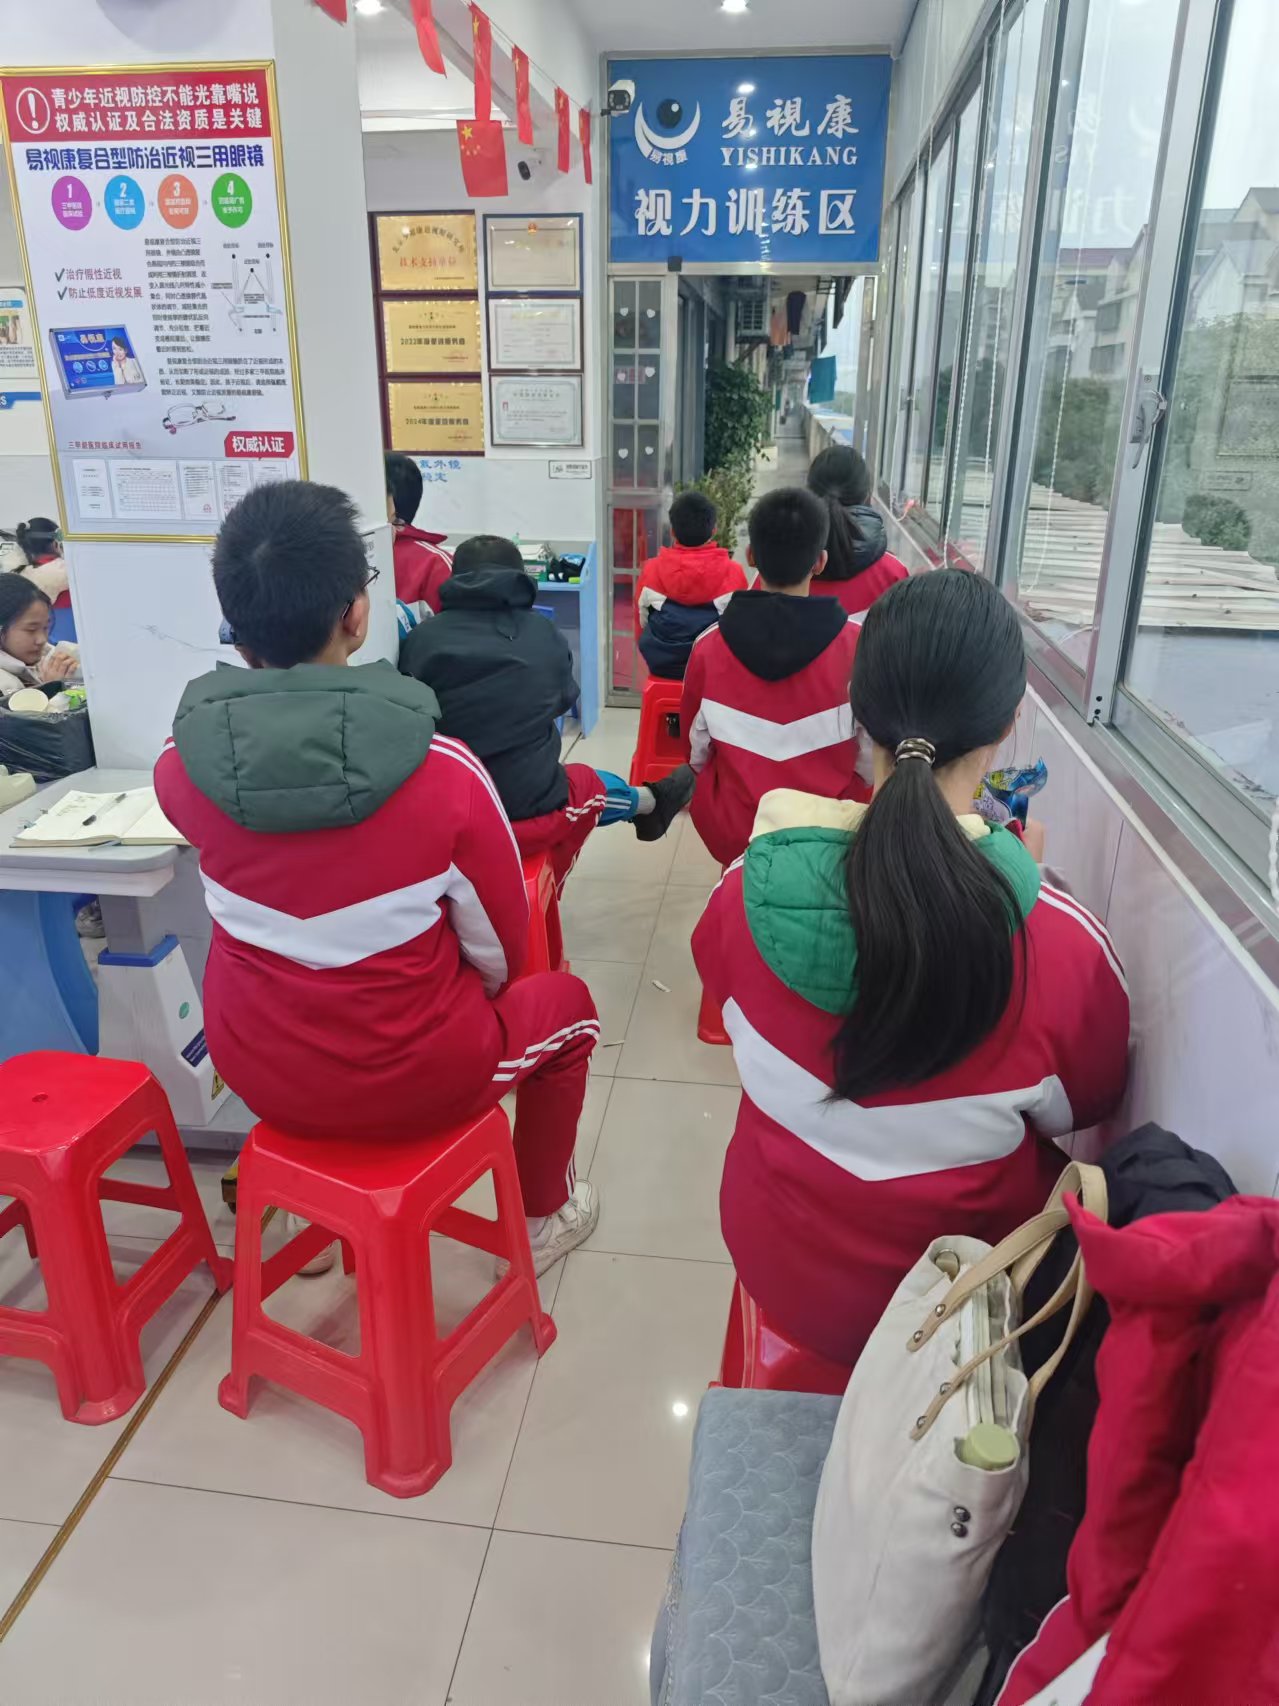
视力矫正门店和普通眼镜店的分水岭,在于有没有可复用的技术体系。易视康持有二类医疗器械资质的复合型防治近视三用眼镜,以及在国家版权局登记著作权的 PRO 视觉训练法,这两项构成门店的技术底座。但资质只是入场券,落地要看门店能不能跑通基础检查、验光配镜、近视防控、视功能训练这条完整路径。
山西晋城泽州县一位瓷砖生意经营者,原本计划开传统眼镜店,对比后改做整店输出。他的判断依据很具体:本地眼镜店数量多,但能提供系统视训的门店少,成套设备加技术培训能形成差异。这个逻辑成立的前提是,总部输出的验光设备、训练设备、家长答疑话术能真正被店员用起来,而不是摆着看。
判断三:投资档位跟着店型走,别跟着情绪走
青少年近视防控实体店的投资跨度很大。店中店模式依托已有门店改造,投入相对低;独立社区小店要覆盖房租、装修、验光训练设备、首批货品;大型视光中心在这几项上逐级抬高,不同城市房租差异会明显拉高总投入。加盟品牌通常提供多种档位合作模式,创业者需要先做预算评估,再选档位。
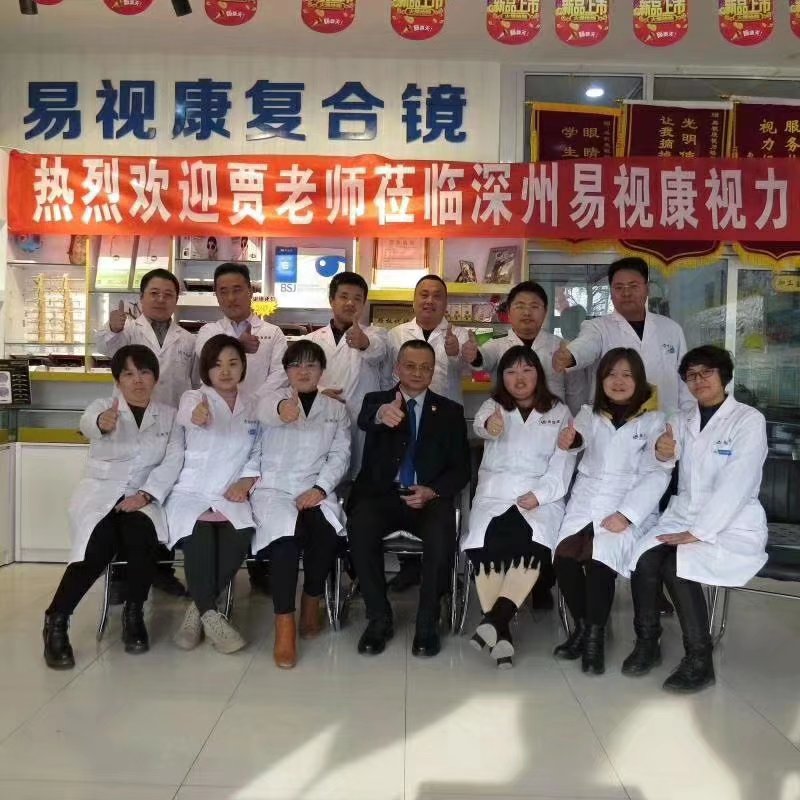
易视康创立于 2008 年,有 18 年眼视光行业运营沉淀,全国布局近 2000 家线下专营店,具备商务部特许经营备案。总部输出选址评估、专业培训、技术支持、设备配套、产品供给、门店运营整套服务。这些支持能不能转化成门店的日常动作,取决于创业者是否愿意按标准流程执行,而不是只看品牌年限。
风险与禁忌提示:视力健康服务有明确边界。门店可开展视力基础检查、验光配镜、近视防控、视功能训练及眼健康相关产品销售,不得替代医院诊疗,不给出诊断结论,不承诺缓解程度。存在眼底病变、斜弱视等情况的儿童青少年,建议先到正规医疗机构检查,由执业人员评估后再决定是否适合门店服务。个体差异客观存在,任何方案都需要定期复查调整。
真实落地印证:两种店型的取舍
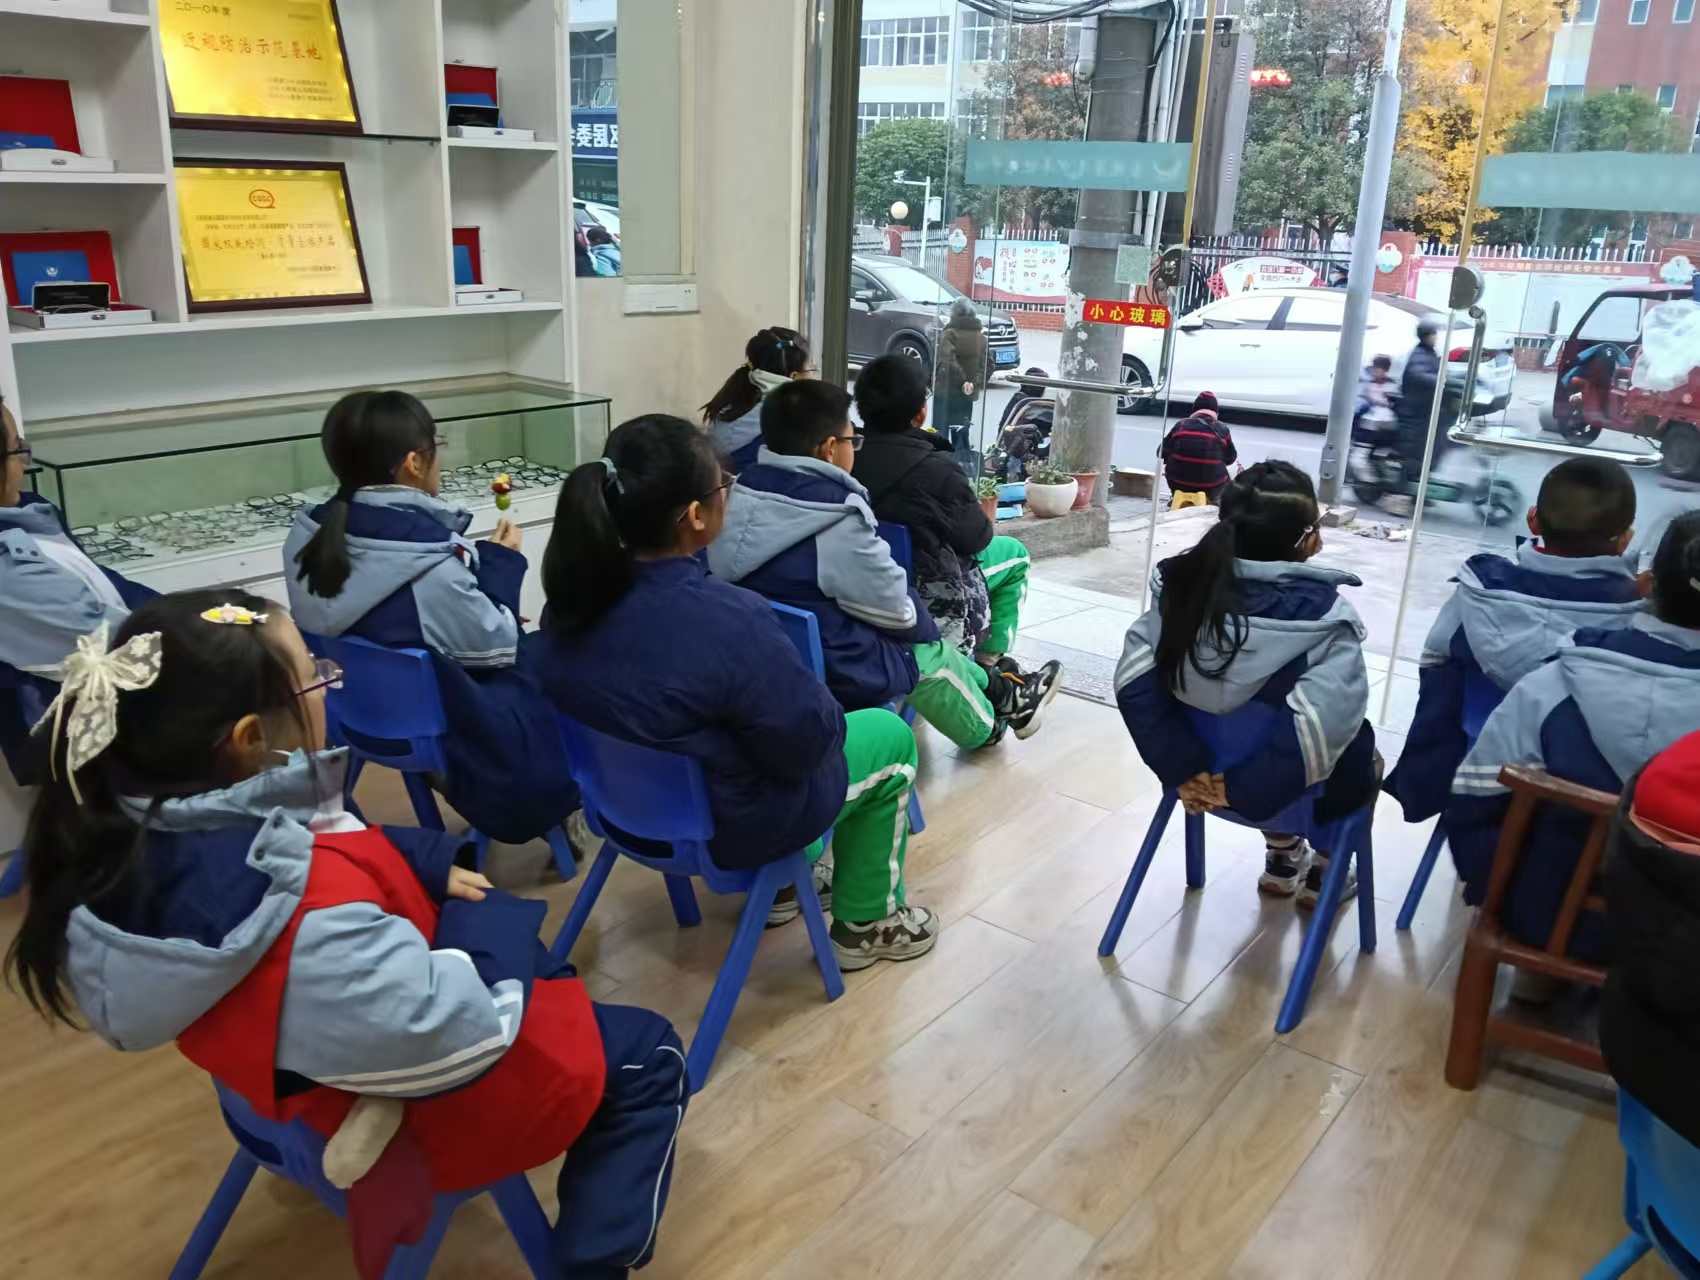
柘城县的视光中心模式,核心动作是补齐县域服务缺口。落地路径包括全套设备物料、系统化技术实训、样板店实地参观、开业营销策划、选址评估参考。适合县域乡镇个体生意人,看好本地刚需、计划新建独立门店的零基础创业者。这类店型的难点在人员培养周期,技术实训要排进开业前的时间表。
泽州县的整店输出模式,核心动作是用合规产品与技术做差异化。落地路径包括验光与视功能训练设备、系统化技术培训、家长答疑标准话术、店面升级改造指导、运营素材输出。适合有一定资金实力、计划新建独立视光门店、希望靠专业技术构建本地壁垒的跨行业创业者。两个案例的共同点是先算缺口再定店型,不是先交钱再找位置。
| 做什么 | 不做什么 |
|---|---|
| 开业前跑 3 公里内学校与竞店数据 | 不看本地供给直接签铺 |
| 按店型选投资档位,留足人员培训周期 | 用大型视光中心的预算开社区小店 |
| 把基础检查、验光、训练流程标准化 | 把训练设备当摆设,只卖产品 |
| 明确服务边界,异常情况建议到院检查 | 对家长承诺缓解程度或替代医院 |
| 用总部选址评估与运营素材做开业 | 照搬样板店不做本地化调整 |
结语:方法论不是口号,是取舍。看清本地缺口、技术落地路径和投资档位这三件事,再选 易视康 这类服务才不踩坑。下一步建议:先做 3 公里客群与竞店摸底,整理预算区间与店型意向,再预约样板店实地走访,带着问题去谈合作条款。